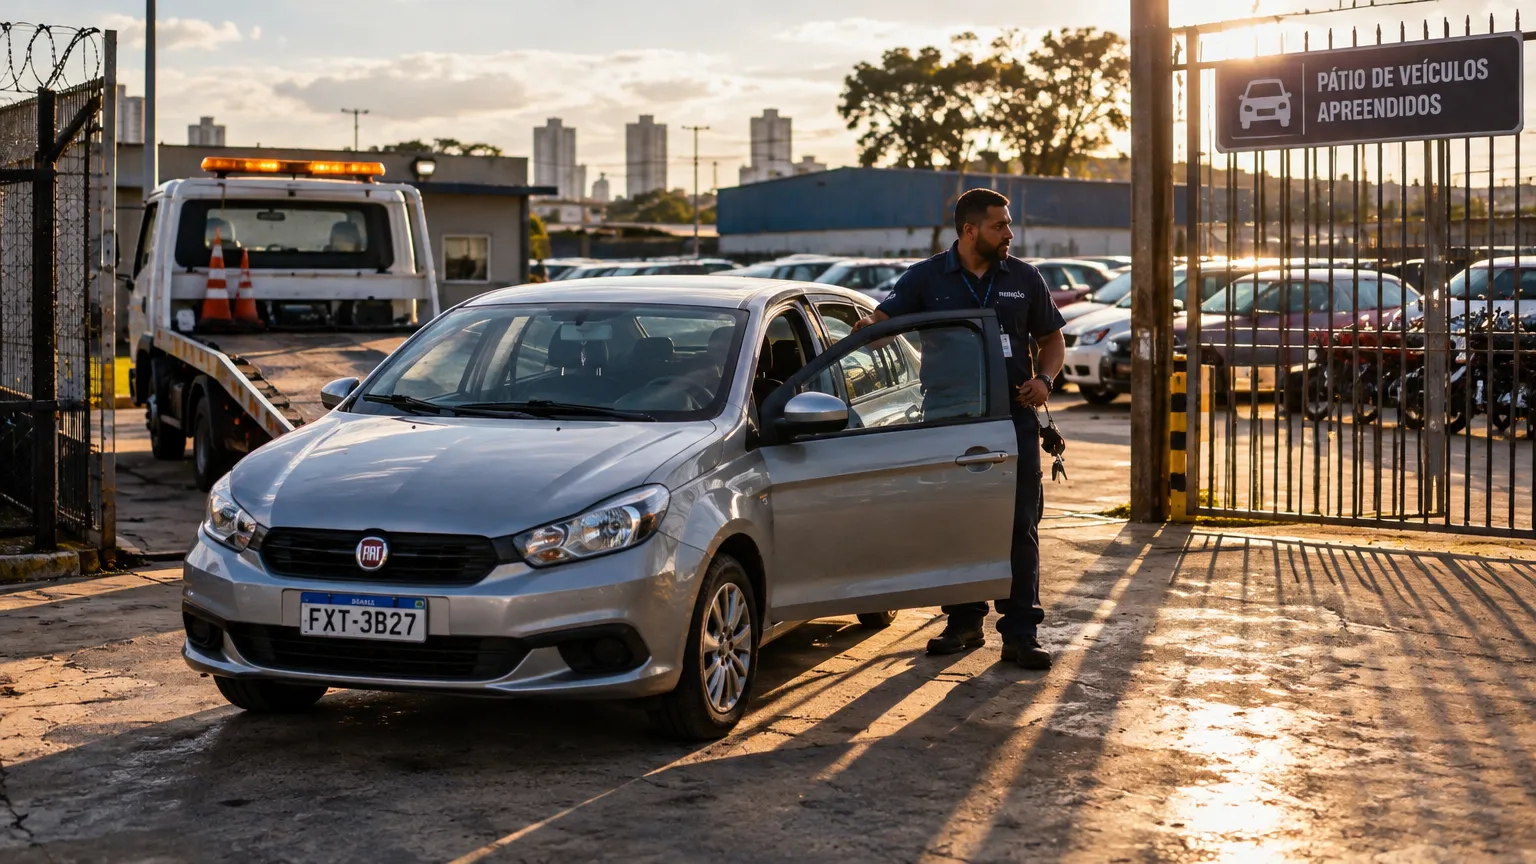
O que significa busca e apreensão de veículo
A maior parte dos financiamentos de veículos no Brasil usa a alienação fiduciária. Nesse modelo, o banco (credor fiduciário) mantém a propriedade do veículo como garantia. O comprador (devedor fiduciante) fica com a posse e usa o bem normalmente enquanto paga as parcelas.
Quando as parcelas deixam de ser pagas, o Decreto-Lei nº 911/1969 permite que o credor peça ao Judiciário a busca e apreensão. Essa medida serve para localizar o veículo, retirá-lo da posse do devedor e entregá-lo ao credor.
Busca e apreensão não é multa nem punição. É a retomada da garantia de um contrato de financiamento.
Ver essa expressão em uma consulta processual não significa que o veículo já foi recolhido. O processo pode estar apenas no início, aguardando a decisão do juiz ou o cumprimento do mandado.
Quando o banco pode pedir a busca e apreensão
O pedido depende de três elementos principais: um contrato com cláusula de alienação fiduciária, o atraso no pagamento (chamado de mora) e a comprovação formal desse atraso. Um atraso, por si só, não leva à apreensão de forma automática. O credor precisa cumprir os requisitos legais, e o juiz analisa o pedido.
A comprovação da mora e a notificação do devedor
Pela lei, a mora decorre do simples vencimento da parcela sem pagamento. Para entrar com a ação, porém, o credor precisa comprovar esse atraso. A Súmula 72 do Superior Tribunal de Justiça (STJ) estabelece que a comprovação da mora é imprescindível à busca e apreensão.
Essa comprovação costuma ser feita por carta registrada com aviso de recebimento, enviada ao endereço informado no contrato. No Tema Repetitivo 1.132, o STJ firmou o entendimento de que basta o envio da notificação a esse endereço. Não é exigida a prova de que o próprio devedor, ou um terceiro, recebeu a carta.
Na prática, uma notificação que chegou a um endereço antigo informado no contrato pode ser considerada válida.
Como funciona a liminar de busca e apreensão
A liminar é uma decisão provisória. Ela pode autorizar a apreensão do veículo logo no início do processo, antes de o devedor apresentar defesa. O Decreto-Lei nº 911/1969 prevê essa possibilidade quando a mora está comprovada. A lei admite inclusive que o pedido seja analisado em plantão judiciário.
Ao conceder a liminar, o juiz pode registrar uma restrição sobre o veículo no sistema Renajud. Essa restrição costuma ser retirada depois da apreensão.
O que aconteceu no processo
Quem encontra uma ação de busca e apreensão em uma consulta processual está diante de um processo movido pelo banco ou pela financeira (autor) contra quem financiou o veículo (réu). Para entender em que fase o caso está, é preciso observar o andamento mais recente.
Principais andamentos da ação de busca e apreensão
| Andamento | O que normalmente indica |
|---|---|
| Distribuição / petição inicial | O credor protocolou a ação. Ainda não há decisão. |
| Conclusos para decisão | O processo foi enviado ao juiz para analisar o pedido de liminar. |
| Liminar deferida | O juiz autorizou a apreensão do veículo. |
| Expedição de mandado | A ordem foi emitida para cumprimento pelo oficial de justiça. |
| Mandado cumprido positivo | O veículo foi localizado e apreendido. |
| Mandado cumprido negativo | O veículo não foi encontrado no endereço diligenciado. |
| Juntada de contestação | O devedor apresentou defesa. |
| Sentença | O juiz decidiu o mérito da ação. |
A nomenclatura exata varia conforme o tribunal e o sistema processual (PJe, e-SAJ, Projudi, Eproc).
O que significa mandado de busca e apreensão cumprido
O mandado é a ordem escrita que o oficial de justiça leva para cumprir a decisão. Quando ele é registrado como "cumprido positivo", o veículo foi efetivamente apreendido. Esse momento é chamado de execução da liminar.
Os prazos de pagamento e de defesa previstos no Decreto-Lei nº 911/1969 começam a contar a partir da execução da liminar, e não da distribuição da ação.
O que acontece depois que o veículo é apreendido
Prazo de 5 dias para pagar a integralidade da dívida
Nos 5 dias seguintes à execução da liminar, o devedor pode pagar a integralidade da dívida pendente, segundo os valores apresentados pelo credor na petição inicial. Se o pagamento ocorrer, o veículo é restituído livre do ônus da alienação fiduciária.
O STJ, no julgamento do Tema Repetitivo 722, entendeu que nos contratos firmados após a Lei nº 10.931/2004 não basta quitar as parcelas atrasadas. É necessário pagar a dívida integral apresentada pelo credor, o que inclui as parcelas a vencer.
Se o pagamento não ocorrer nesse prazo, a propriedade e a posse plena do veículo se consolidam em nome do credor. Isso significa que o banco passa a poder dispor do bem.
Prazo de 15 dias para apresentar defesa
O devedor pode apresentar contestação em até 15 dias contados da execução da liminar. Na defesa, é possível discutir, por exemplo, a validade da notificação, cobranças consideradas abusivas ou valores já pagos.
Pagar e contestar são providências diferentes, com prazos diferentes. A lei permite apresentar defesa mesmo depois do pagamento, quando o devedor entende que pagou mais do que devia e quer a devolução da diferença.
Se a ação for julgada improcedente depois de o veículo já ter sido vendido, a lei prevê multa ao credor equivalente a 50% do valor originalmente financiado, atualizado. Também pode haver indenização por perdas e danos.
Venda do veículo, saldo restante e eventual devolução de valores
Após a consolidação da propriedade, o credor pode vender o veículo a terceiros, sem necessidade de leilão ou avaliação prévia. O valor obtido é usado para pagar o crédito e as despesas de cobrança, com a devida prestação de contas ao devedor.
Dois resultados são possíveis:
- Sobra de dinheiro: se a venda superar a dívida e as despesas, o saldo deve ser entregue ao devedor.
- Saldo remanescente: se a venda não cobrir a dívida, o Código Civil (art. 1.366) prevê que o devedor continua obrigado pelo restante.
A apreensão do veículo não encerra a dívida automaticamente.
É possível recuperar o veículo apreendido?
Pela regra legal, a forma direta de recuperar o veículo é pagar a integralidade da dívida dentro de 5 dias após a apreensão. Acordos com o credor também podem acontecer, mas dependem da negociação entre as partes e não são uma obrigação do banco.
Em alguns casos, a liminar pode ser revista quando há falhas em requisitos formais, como problemas na comprovação da mora. Essa avaliação depende dos documentos de cada processo. Diante de prazos curtos como esses, a orientação de um advogado ou da Defensoria Pública é recomendada.
Busca e apreensão judicial e extrajudicial: qual é a diferença?
A Lei nº 14.711/2023 (Marco Legal das Garantias) incluiu no Decreto-Lei nº 911/1969 a possibilidade de busca e apreensão extrajudicial. Nesse procedimento, o credor pode buscar a retomada do veículo sem processo judicial, por meio do cartório de Registro de Títulos e Documentos.
Essa via depende de previsão expressa no contrato. Ela também segue etapas próprias, como a notificação do devedor pelo cartório com prazo para pagamento. Por ser recente, sua aplicação prática ainda está em consolidação. Se não houver processo judicial, a situação pode não aparecer em uma consulta processual.
Busca e apreensão, Renajud e penhora não são a mesma coisa
| Situação | Origem | O que acontece com o veículo |
|---|---|---|
| Busca e apreensão fiduciária | Contrato de financiamento com alienação fiduciária | Retirada física do veículo e entrega ao credor |
| Bloqueio de veículo pelo Renajud | Ordem judicial registrada eletronicamente | Restrição no cadastro do veículo, que pode impedir transferência, licenciamento ou circulação, conforme o tipo |
| Penhora de bens | Execução de dívida (ex.: cheque, empréstimo sem garantia) | Veículo vinculado ao pagamento da dívida, podendo ir a leilão judicial |
| Remoção administrativa | Infração de trânsito (Código de Trânsito Brasileiro) | Recolhimento ao pátio até a regularização |
Uma restrição no Renajud não significa, por si só, que o veículo foi ou será apreendido.
Exemplo prático de busca e apreensão de veículo financiado
Carla é entregadora por aplicativo e financiou uma moto em 48 parcelas. Depois de perder renda, atrasou três prestações. A financeira enviou notificação ao endereço do contrato, mas Carla tinha se mudado e não recebeu a carta.
Meses depois, a moto foi recolhida por um oficial de justiça. Ao consultar o processo, Carla viu os andamentos "liminar deferida" e "mandado cumprido positivo". A partir dessa data, passaram a correr os 5 dias para pagar a dívida integral informada pela financeira e os 15 dias para apresentar defesa.
Sem condições de pagar o valor total, Carla não recuperou a moto. A financeira vendeu o veículo, e a prestação de contas indicou um saldo remanescente ainda cobrado dela.
Quanto tempo pode levar uma busca e apreensão
Não existe um tempo fixo. A liminar pode ser analisada em poucos dias, mas o cumprimento do mandado depende da localização do veículo. Esse cumprimento pode levar semanas ou meses.
Se o veículo não for encontrado, a lei permite que o credor peça a conversão da ação em execução, o que pode levar à busca de outros bens. Já os prazos de 5 e 15 dias contados da apreensão são curtos e definidos em lei.
Termos relacionados
- Alienação fiduciária: garantia em que o credor mantém a propriedade do veículo até a quitação, enquanto o devedor usa o bem.
- Mora: atraso no pagamento das obrigações do contrato, como as parcelas do financiamento.
- Liminar: decisão provisória que pode autorizar a apreensão antes da defesa do devedor.
- Mandado de busca e apreensão: ordem judicial cumprida pelo oficial de justiça para localizar e recolher o veículo.
- Consolidação da propriedade: transferência definitiva do veículo ao credor quando a dívida não é paga em 5 dias após a apreensão.
- Contestação: defesa do devedor no processo, apresentada em até 15 dias da execução da liminar.
- Saldo remanescente: valor que pode continuar sendo cobrado se a venda do veículo não quitar a dívida.
- Renajud: sistema judicial de restrições eletrônicas sobre veículos, integrado à base do Renavam.
Perguntas frequentes
O banco precisa enviar notificação antes da ação?
Sim. A comprovação da mora é requisito da ação, conforme a Súmula 72 do STJ. Pelo Tema Repetitivo 1.132, basta o envio da notificação ao endereço do contrato, sem exigência de prova do recebimento.
Posso pagar apenas as parcelas atrasadas?
Pela regra do Decreto-Lei nº 911/1969 e pelo entendimento do STJ no Tema Repetitivo 722, a restituição judicial do veículo exige o pagamento da integralidade da dívida apresentada pelo credor. Pagar apenas as parcelas vencidas pode não ser suficiente. Acordos diferentes dependem de negociação com o credor.
O veículo pode ser apreendido em outro estado?
Sim. A lei permite que o credor peça a apreensão diretamente ao juízo da comarca onde o veículo foi localizado, mesmo que a ação tramite em outro lugar.
Ainda posso ficar devendo depois da venda do veículo?
Pode. Se o valor da venda não cobrir a dívida e as despesas, o Código Civil prevê que o devedor continua responsável pelo restante. Se sobrar dinheiro, o saldo deve ser devolvido ao devedor, com prestação de contas.
Fontes oficiais
- Decreto-Lei nº 911/1969 — Alienação fiduciária e ação de busca e apreensão
- Lei nº 14.711/2023 — Marco Legal das Garantias
- Lei nº 10.931/2004 — Alterações no Decreto-Lei nº 911/1969
- Código Civil — Lei nº 10.406/2002 (art. 1.366)
- Código de Processo Civil — Lei nº 13.105/2015
- Superior Tribunal de Justiça — Súmula 72 e Temas Repetitivos 722 e 1.132
- Conselho Nacional de Justiça e Secretaria Nacional de Trânsito — Sistema